Mercato vetture Italia: ottobre a +4,8% (131.921) ma la transizione resta ferma ai box
Periodo di riferimento dei dati: ottobre 2026
• Volumi a quota 1,4 milioni nei 10 mesi (+8,3%), resta un gap di oltre 224.000 unità (-13,8%) rispetto al 2019 • Sconcertante il 6,1% delle elettriche pure (BEV): l'Italia così perde attrattività e investimenti • Manovra: nel DDL un primo passo sulla fiscalità auto, solo “ispirato” alla proposta sostenuta dalla filiera, ma il Governo chiude gli occhi sulle flotte aziendali, senza le quali 400mila famiglie restano fuori dalla transizione
Scarica allegato: 01 Comunicato Stampa e Infografica UNRAE Mercato Auto ottobre 2026_6ae8c207ed2f5.pdf
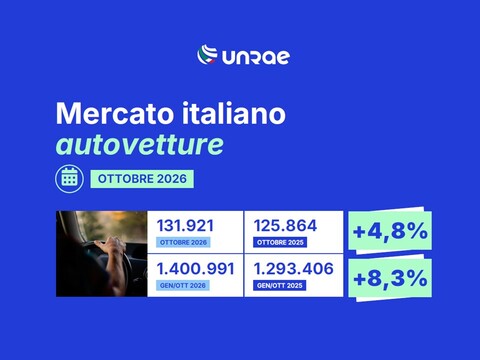
A ottobre il comparto autovetture segna un saldo positivo: con 131.921 nuove immatricolazioni, il mese chiude a +4,8% rispetto alle 125.864 unità dello stesso periodo 2025. Il consuntivo da inizio anno tocca così quota 1.400.991 immatricolazioni, segnando un incremento dell’8,3% rispetto a gennaio-ottobre 2025 (1.293.406 vetture). A dispetto di questo recupero, il divario con il 2019 resta marcato: mancano all’appello oltre 224.000 unità, pari a una flessione del 13,8%. In prospettiva, la recente revisione favorevole dello scenario macroeconomico e della spesa per consumi spinge UNRAE ad aggiornare al rialzo la stima di chiusura del 2026, attesa a 1.640.000 unità (+7,5% sul 2025, ma -14,4% sul 2019). Nel 2027, in un contesto di rallentamento del ciclo economico e inflazione che rimane elevata, i volumi dovrebbero flettere del 3,4%, riposizionando il mercato a 1.585.000 unità, avvicinandosi all’equilibrio espresso in media nel triennio 2023-2025.
Nell’insieme delle alimentazioni, le vetture ricaricabili (ECV) raggiungono a ottobre il 18,8% del totale, ma si evidenzia una forte divergenza tra vetture elettriche pure (BEV), che arretrano bruscamente al 6,1% di quota, e ibride plug-in (PHEV) che mostrano una sensibile accelerazione e si portano al 12,7%. Una forbice che rende evidente come, in assenza di misure strutturali, l’elettrico puro non possa camminare da solo.
Il risultato delle BEV, sostenuto dagli acquirenti privati che coprono il 54% dei volumi, è migliore del 5,0% di ottobre 2025 ma cede un punto e mezzo rispetto al 7,6% di settembre e, soprattutto, rappresenta un livello sconcertante per un Paese come l’Italia, secondo mercato per volumi della UE.
Le PHEV, spinte invece dalla domanda del noleggio a lungo termine che catalizza oltre il 43% delle immatricolazioni, sono in crescita non solo rispetto all'11,1% di settembre ma anche e soprattutto al 7,4% di un anno fa.
“La transizione energetica non può trasformarsi in un percorso riservato a pochi: richiede politiche strutturali che consentano a tutti i cittadini di poter accedere alle tecnologie a zero o bassissime emissioni. Gli italiani non vanno convinti: vanno messi nelle condizioni di scegliere la transizione”, sottolinea Roberto Pietrantonio, Presidente UNRAE.
“I numeri di questo mese incidono su un nervo ancora scoperto, dove il problema non è la resistenza degli italiani alla transizione: è rendere la transizione conveniente. Il boom delle ibride plug-in dimostra chiaramente che, in presenza di una convenienza concreta, la clientela risponde. Al contrario, con le elettriche pure che galleggiano tra il 6 e il 7%, la transizione italiana rimane ferma ai box: pensare che le tecnologie a zero emissioni possano decollare da sole, senza leve abilitanti, è solo una chimera”, prosegue Pietrantonio.
Sul fronte interno, il via libera del Consiglio dei Ministri al Disegno di Legge di Bilancio (per una portata complessiva salita da 23,5 a 26 miliardi di euro nel 2027 e 27 miliardi nel 2028) risponde solo in minima parte alle attese della filiera per un reale sostegno al settore automotive. A fronte dei miliardi destinati all’esenzione del bollo auto, il Governo chiude gli occhi su una proposta sottoscritta da ben 4 associazioni della filiera automotive e 3 associazioni di fleet manager che operano in aziende italiane di tutti i settori e dimensioni.
Il testo del DDL di Bilancio, atteso in settimana alla Camera, si limita infatti a una timida apertura sul regime di deduzione dei costi per i veicoli di agenti e rappresentanti di commercio, una platea ristretta già titolare di un trattamento meno sfavorevole rispetto alle imprese, alzando il tetto di costo deducibile a 35.000 euro e porta la deducibilità dall’80% al 90% per auto elettriche e ibride. Una misura che lascia però fuori proprio le flotte aziendali, le sole in grado di generare i volumi necessari a rinnovare il parco e ad alimentare l’usato recente: era questo il cuore della richiesta, che legava la revisione della fiscalità a una più marcata “chiave green”.
“La misura prevista nel DDL di Bilancio è omeopatica: almeno per ora, la montagna sta partorendo un topolino”, sottolinea ancora il Presidente UNRAE. ”Confidiamo che il Parlamento, o il Governo stesso, colgano l’occasione per trasformarlo ora in una vera riforma, estendendolo alle flotte aziendali e concentrandolo sulle tecnologie a zero e bassissime emissioni.
Parliamo di una misura che - ipotizzata su un periodo sperimentale di tre anni, con impatto per soli 150 milioni nel 2027 – oltre a tutelare il tessuto produttivo metterebbe in circolo nel giro di tre o quattro anni centinaia di migliaia di vetture usate recenti, a basse emissioni e a prezzi accessibili. Con la fiscalità giusta potremmo portare nella transizione 400mila famiglie che oggi ne restano fuori, non potendosi permettere un’auto ricaricabile nuova”.
A livello comunitario, l'attenzione è puntata sul voto in Commissione ENVI in merito al Pacchetto automotive, con il Parlamento Europeo chiamato a pronunciarsi sulla bozza di accordo che rimodula l'obiettivo di riduzione delle emissioni di CO2 al 2035, dall'azzeramento totale all'87,5% come punto di compromesso. In questo quadro, il protrarsi dell'incertezza regolatoria si traduce in un oneroso costo industriale pagato direttamente dalla filiera e dai consumatori.
“L’incertezza sulle regole del gioco sta diventando un fardello economico insostenibile per i Costruttori e frena le decisioni di acquisto dei cittadini. L’Europa deve fare chiarezza una volta per tutte: servono regole certe, obiettivi realistici e neutralità tecnologica. Chiediamo maggiore flessibilità nel percorso di riduzione delle emissioni e il pieno riconoscimento del contributo delle tecnologie ibride plug-in. Ma le regole, da sole, non bastano: senza una domanda forte, la transizione resta sulla carta. Per questo servono anche una fiscalità delle flotte finalmente allineata agli standard europei, meccanismi realmente incentivanti per la diffusione dei veicoli a basse e zero emissioni, infrastrutture di ricarica più capillari e una drastica riduzione del costo delle ricariche”, conclude il Presidente Pietrantonio.
L’analisi della struttura del mercato del mese, sotto il profilo degli utilizzatori conferma a ottobre una buona dinamica di crescita per i privati che salgono al 57,6% di quota (+0,8 p.p.) e chiudono i 10 mesi al 54,0% di share (+0,8 p.p.). Anche le autoimmatricolazioni a ottobre crescono in volume e quota, al 14,3% di share (+0,4 p.p.), all’11,6% in gennaio-ottobre (-0,2 p.p.). Un calo di circa il 10% dei volumi coinvolge il noleggio a lungo termine che cede 3 punti di quota, al 18,5% del totale (20,8% nei primi 10 mesi, -2,4 p.p.), per la forte flessione delle Captive, a fronte di un incremento delle società Top. Una fortissima accelerazione continua a interessare il noleggio a breve termine, che più che raddoppia volumi e quota, al 3,7% di share (+2,2 p.p.); in gennaio-ottobre la quota sale all’8,2% (+2,1 p.p.). Con volumi in lieve calo, le società nel mese si fermano al 6,0% di share (-0,3 p.p., 5,4% nel cumulato).
Tra le alimentazioni, a ottobre il motore a benzina perde 5 punti e scende al 17,8% di quota (19,3% nel cumulato, -5,7 p.p.). Il diesel conferma l’ultima posizione fra le motorizzazioni, cede 4,1 punti di quota nel mese, fermandosi al 5,3% a ottobre e al 6,4% nei 10 mesi. Il Gpl nel mese scende al 9,0% (-0,7 p.p.), e al 7,3% in gennaio-ottobre (-2 p.p.). Le ibride, leader del mercato, nel mese recuperano 3,2 punti, al 49,0% di quota (49,5% nei primi 10 mesi), con un 19,6% per le “full” hybrid e 29,4% per le “mild” hybrid. Le auto BEV, come anticipato, chiudono il mese di ottobre al 6,1% di share, 1,1 punti in più del 2025 (7,8% nel cumulato); le PHEV salgono al 12,7% rispetto al 7,4% di un anno fa (9,8% in gennaio-ottobre, +3,7 p.p.).
L’analisi della segmentazione mostra a ottobre una lieve crescita dei volumi delle berline del segmento A, al 7,7% del totale, a fronte di un incremento dei SUV, all’1,9% di share. In crescita le berline del segmento B al 16,9%, mentre i Suv scendono al 30,3%. Nel segmento delle medie (C) in calo le berline, al 3,8% di quota, mentre i Suv guadagnano 3,5 punti, al 23,9%. Le berline del segmento D scendono allo 0,5%, e i Suv salgono al 9,2% del totale. Nell’alto di gamma sono stabili le berline e flettono i Suv, rispettivamente allo 0,2% e 1,1% di quota. Infine, le station wagon rappresentano il 2,3% del totale, gli MPV l’1,8% e le sportive lo 0,5%.
Sul fronte delle aree geografiche, a ottobre il Nord Ovest conferma la prima posizione e con una quota in linea (+0,1 p.p.), al 30,5%, mentre il Centro guadagna 0,7 punti con il 29,0% delle immatricolazioni totali, grazie comunque al noleggio, senza il quale perderebbe 6 punti, fermandosi al 23,0%. Il Nord Est perde un punto e mezzo, al 24,2% (23,3% al netto del noleggio); il Sud sale al 10,7% (+0,6 p.p.) e le Isole al 5,6% (+0,2 p.p.).
Le emissioni medie di CO2 delle nuove immatricolazioni in ottobre perdono il 4,5% e scendono a 107,0 g/Km; nei primi 10 mesi flettono del 5,6%, a 107,2 g/Km.
L’analisi delle immatricolazioni per fascia di CO2 riflette l’andamento in ottobre di auto BEV e PHEV: la fascia delle ZEV (0 g/Km) rappresenta il 6,1% del mercato, lo 0,1% la fascia 1-20 g/Km (rispettivamente 7,8% e 0,7% nei 10 mesi). La fascia 21-50 g/Km pesa il 7,4% del totale e la 51-60 g/Km il 2,9% (nei primi 10 mesi rispettivamente il 5,1% e il 2,1%). La 61-94 g/Km rappresenta il 5,0% (4,9% nel cumulato), la 95-135 g/Km il 60,0% (60,6% in gennaio-ottobre), mentre la quota delle vetture da 136 a 190 g/Km si porta al 14,8% e quella della fascia oltre i 190 g/Km all’1,5% (rispettivamente 15,2% e 1,6% nel cumulato).
In allegato il comunicato stampa completo di grafici e infografica
CONTATTI
Claudia Corradi – Burson, claudia.corradi@bursonglobal.com – 349 6856526
Francesco Paolo La Bionda – Burson, francescopaolo.labionda@bursonglobal.com – 349 7668024
Stefano Patriarca – UNRAE, s.patriarca@unrae.it
Seguiteci su www.unrae.it e su www.linkedin.com/company/unrae
TAG: immatricolazioni, autovetture, ottobre, 2026, vendite, Italia
Per lo stesso periodo di riferimento
In rilievo
Prossimi Comunicati Stampa
-
02novComunicato stampa mercato auto Italia
-
24novComunicato stampa mercato Europa
Chi è l'UNRAE
L'UNRAE è l'Associazione che rappresenta le Case estere operanti sul mercato italiano delle autovetture, dei veicoli commerciali e industriali, dei bus e dei caravan e autocaravan. Chi siamo Struttura Presidente Direttore Generale Organi Associativi Relazioni Istituzionali Statuto Codice Etico
Le nostre Associate per settore. Puoi fare click sui loghi per ottenere maggiori informazioni.

 2020.png)









.jpg)










 2.png)