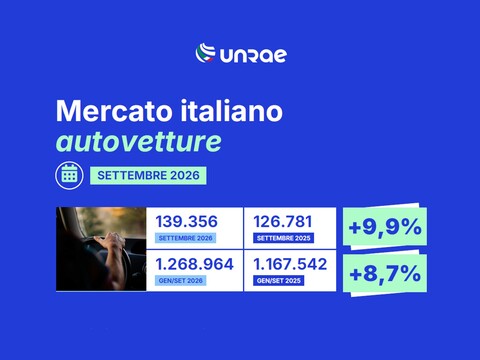
Mercato vetture Italia: +9,9% a settembre
Periodo di riferimento dei dati: settembre 2026
• Nei primi 9 mesi immatricolate 1.268.964 unità (+8,7%), ma persiste un divario del 13,6% rispetto ai livelli del 2019 • Le vetture elettriche pure (BEV) si attestano al 7,6% di quota e le ibride plug-in (PHEV) all’11,1% • Legge di Bilancio decisiva per tradurre in misure operative la proposta di filiera sulla riforma fiscale delle flotte aziendali e favorire il rinnovo del parco circolante
Scarica allegato: 01 Comunicato Stampa e infografica UNRAE Mercato Auto settembre 2026_6abe81ac75c12.pdf
Nel mese di settembre il comparto autovetture torna a esprimere una crescita più sostenuta, registrando un +9,9% con 139.356 nuove immatricolazioni, a fronte delle 126.781 unità censite a settembre 2025. Il consuntivo dei primi nove mesi dell’anno evidenzia un incremento dell’8,7%, raggiungendo 1.268.964 immatricolazioni rispetto alle 1.167.542 del corrispondente periodo 2025. Tuttavia, il confronto con il 2019 mantiene un divario ancora significativo, con una contrazione del 13,6%, a riprova di come i livelli attuali non consentano ancora di parlare di normalizzazione dei volumi.
Per quanto riguarda le alimentazioni, a settembre le vetture elettriche pure (BEV) registrano una quota del 7,6%, in recupero rispetto al 6,4% di agosto e in crescita sul 5,6% di settembre 2025. Oltre il 52% dei volumi BEV si concentra nel segmento dei clienti privati, con una presenza del canale corporate che sarebbe certo più forte se fosse finalmente accompagnata da un adeguato regime fiscale. Le ibride plug-in (PHEV) consolidano la propria posizione di rilievo con collocandosi all’11,1% di quota - di poco inferiore al 12,0% di agosto 2026 e superiore rispetto all’8,5% del settembre 2025 – trainate dal noleggio a lungo termine che origina oltre il 40% delle immatricolazioni del canale.
“Il rinnovo del parco circolante deve restare una priorità strategica. I segnali positivi del mercato del nuovo sono importanti, ma letti insieme ai dati dell’usato - dove circa la metà dei trasferimenti netti riguarda vetture con oltre dieci anni - mostrano con chiarezza che la vera sfida è attivare meccanismi capaci di trasformare la ripresa delle immatricolazioni in un progressivo svecchiamento del parco. È lì che si misura l’impatto reale su sicurezza, efficienza e sostenibilità della mobilità”, dichiara Roberto Pietrantonio, Presidente di UNRAE.
Sul versante delle politiche energetiche, i principali operatori della distribuzione carburanti hanno introdotto tetti provvisori ai listini di benzina e gasolio fino al termine di ottobre. UNRAE accoglie con favore tali misure a tutela del potere d’acquisto di famiglie e imprese, evidenziando però come la riduzione dei costi debba integrarsi in un disegno organico. Servono interventi strutturali che non si limitino ad abbassare il prezzo finale del carburante, ma riducano la dipendenza energetica del Paese e la sua esposizione alle crisi internazionali, favorendo il rinnovo del parco circolante e la transizione energetica, con l'accesso a veicoli più efficienti, a zero e a basse emissioni.
Parallelamente, il D.L. Sostegno all’esame del Parlamento destina 2,3 miliardi di euro ai trasferimenti compensativi per l’esenzione dal bollo auto nel 2027 (con il concorso di 1.460 milioni di economie PNRR): la soglia degli 80 kW, svincolata da parametri emissivi e di anzianità, sollecita una rimodulazione dell'intervento in chiave di decarbonizzazione e sicurezza stradale.
“Accogliamo con favore l’alleggerimento temporaneo sul bollo introdotto dal Governo, ma chiediamo che l'impegno economico complessivo sia raccordato a una visione capace di stimolare il ricambio dei modelli più obsoleti: il confronto costruttivo con la filiera è indispensabile per accelerare l'adozione di soluzioni efficienti e sicure con effetti strutturali oltre il 2027”, prosegue Pietrantonio.
Infine, in vista della Legge di Bilancio, UNRAE ribadisce la centralità del piano di defiscalizzazione per le flotte aziendali, dal costo stimato in 515 milioni di euro nel triennio 2027-2029, per attivare 400.000 immatricolazioni sostenibili.
“La prossima manovra di bilancio rappresenta un passaggio imperdibile per definire finalmente un quadro normativo certo a sostegno degli investimenti corporate. Per questo ribadiamo la necessità di varare dal 2027 la proposta di filiera con risorse garantite sull'intero triennio, intervenendo su tre assi primari: una revisione organica della fiscalità delle auto aziendali allineata ai parametri europei, un potenziamento capillare delle infrastrutture di ricarica e un'effettiva riduzione dei costi energetici, così da alimentare un mercato dell'usato recente e accessibile per le famiglie”, conclude il Presidente Pietrantonio.
L’analisi della struttura del mercato del mese, sotto il profilo degli utilizzatori mostra a settembre una buona dinamica di crescita per i privati che confermano il 55,9% di quota (+0,1 p.p.) e chiudono i 9 mesi al 53,6% di share (+0,8 p.p.). Anche le autoimmatricolazioni a settembre crescono in volume e quota, al 13,9% di share (+0,2 p.p.), all’11,3% in gennaio-settembre (-0,3 p.p.). Un leggero incremento coinvolge il noleggio a lungo termine che cede 1,4 punti di quota, al 21,5% del totale (21,1% nei primi 9 mesi, -2,2 p.p.), per la crescita delle società Top, a fronte di un calo delle Captive. Una fortissima accelerazione interessa il noleggio a breve termine, che quasi raddoppia i volumi, al 2,9% di share (+1,2 p.p.); in gennaio-settembre la quota sale all’8,7% (+2,1 p.p.). Seppur con volumi in crescita, le società nel mese si fermano al 5,7% di share (-0,2 p.p., 5,3% nel cumulato).
Tra le alimentazioni, a settembre il motore a benzina perde 4,8 punti e scende al 17,6% di quota (19,4% nel cumulato, -5,8 p.p.). Il diesel retrocede in ultima posizione fra le motorizzazioni, cede 4 punti di quota nel mese, fermandosi al 4,9% a settembre e al 6,5% nei 9 mesi. Il Gpl nel mese scende all’8,1% (-1,2 p.p.), e al 7,1% in gennaio-settembre (-2,2 p.p.). Le ibride, leader del mercato, nel mese recuperano ben 5,5 punti, superando la metà delle immatricolazioni, al 50,7% di quota (49,4% nei primi 9 mesi), con un 18,5% per le “full” hybrid e 32,2% per le “mild” hybrid. Le auto BEV, come anticipato, chiudono il mese di giugno al 7,6% di share, 2 punti in più del 2025 (8,0% nel cumulato); le PHEV salgono all’11,1% rispetto all’8,5% di un anno fa (9,5% in gennaio-settembre, +3,5 p.p.).
L’analisi della segmentazione mostra a settembre una buona crescita dei volumi delle berline del segmento A, al 9,9% del totale, a fronte di una contrazione dei SUV, all’1,5% di share. In crescita più dinamica le berline del segmento B al 16,2%, mentre i Suv - con una leggera crescita in volume, scendono al 28,6%. Nel segmento delle medie (C) in calo le berline, al 3,9% di quota, mentre i Suv guadagnano 3,7 punti, al 23,6%. Le berline del segmento D salgono all’1,2%, e i Suv al 9,2% del totale. Nell’alto di gamma flettono sia le berline sia i Suv, rispettivamente allo 0,1% e 1,2% di quota. Infine, le station wagon rappresentano il 2,1% del totale, gli MPV l’1,9% e le sportive lo 0,5%.
Sul fronte delle aree geografiche, a settembre il Nord Ovest conferma la prima posizione e recupera 1,5 punti di quota, salendo al 32,7%, mentre il Centro guadagna 1,1 punti con il 28,7% delle immatricolazioni totali, grazie comunque al noleggio, senza il quale perderebbe oltre 6 punti, fermandosi al 22,6%. Il Nord Est perde 4 punti, al 22,2% (22,9% al netto del noleggio); il Sud sale al 10,5% (+0,6 p.p.) e le Isole al 5,8% (+0,6 p.p.).
Le emissioni medie di CO2 delle nuove immatricolazioni in settembre perdono il 3,7% e scendono a 106,0 g/Km; nei primi 9 mesi flettono del 5,8%, a 107,2 g/Km.
L’analisi delle immatricolazioni per fascia di CO2 riflette l’andamento in settembre di auto BEV e PHEV: la fascia delle ZEV (0 g/Km) rappresenta il 7,6% del mercato, lo 0,2% la fascia 1-20 g/Km (rispettivamente 8,0% e 0,8% nei 9 mesi). La fascia 21-50 g/Km pesa il 5,9% del totale e la 51-60 g/Km il 2,8% (nei primi 9 mesi rispettivamente il 4,8% e il 2,0%). La 61-94 g/Km rappresenta il 4,6% (4,9% nel cumulato), la 95-135 g/Km il 62,5% (60,6% in gennaio-settembre), mentre la quota delle vetture da 136 a 190 g/Km si porta al 12,9% e quella della fascia oltre i 190 g/Km all’1,6% (rispettivamente 15,2% e 1,6% nel cumulato).
In allegato il comunicato stampa completo di grafici e infografica
TAG: immatricolazioni, autovetture, vendite, auto, settembre, 2026, BEV, PHEV
Per lo stesso periodo di riferimento
In rilievo
Prossimi Comunicati Stampa
-
01ottComunicato stampa mercato auto Italia
-
22ottComunicato stampa mercato Europa
Chi è l'UNRAE
L'UNRAE è l'Associazione che rappresenta le Case estere operanti sul mercato italiano delle autovetture, dei veicoli commerciali e industriali, dei bus e dei caravan e autocaravan. Chi siamo Struttura Presidente Direttore Generale Organi Associativi Relazioni Istituzionali Statuto Codice Etico
Le nostre Associate per settore. Puoi fare click sui loghi per ottenere maggiori informazioni.

 2020.png)









.jpg)










 2.png)